
8月27日晚间,合百集团(000417)公布2026年半年报什么时候加仓,公司营业收入为31.90亿元,同比下降13.79%;归母净利润为6037万元,同比下降64.67%;扣非归母净利润为2062万元,同比下降62.51%;经营现金流净额为-8378万元,同比增长81.14%。
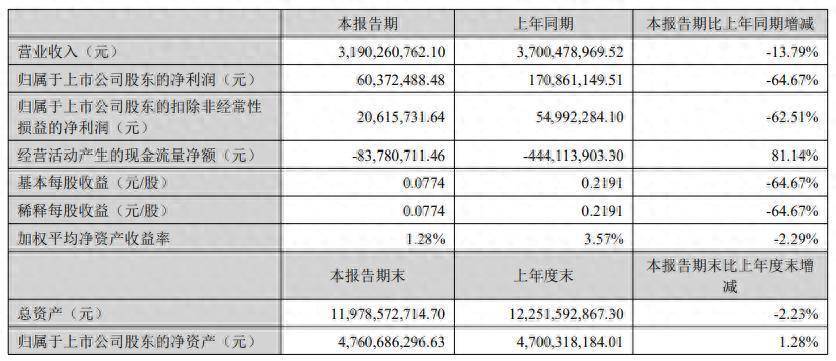 合百集团2026年半年报主要会计数据
公开资料显示,合百集团主营业务是零售业、农产品交易市场,公司的主要产品是百货、家电、超市连锁、电子商务、商贸、农产品交易市场、房地产。
在半年报中,合百集团明确表示,报告期内,公司归属于上市公司股东的净利润较上年同期下降主要系以下三点:
一是非经常性损益项目影响。上年同期,公司持有的参股公司浙江宁银消费金融股份有限公司股权比例降低且不再占有其董事会席位,不再施加重大影响,根据企业会计准则及相关规定,将原权益法核算计入资本公积的8,397.51万元转入投资收益,本期无此事项。
二是主营业务影响。报告期内,消费整体复苏节奏不及预期,居民消费信心与线下实体消费意愿整体偏弱,大众消费更趋保守理性,到店客单价同步走弱,公司零售主业营收规模承压,影响经营利润。

三是计提减利影响。基于行业发展趋势、市场环境变化,秉持谨慎性原则,公司对部分应收款项、存货计提减值准备,减少公司2026年半年度归属于上市公司股东的净利润2,823.47万元。
报告期行业和公司情况方面,合百集团表示,报告期内,各项促消费政策协同效应持续释放,消费新增长点不断涌现,消费品以旧换新政策有序实施,带动绿色智能商品销售快速增长,线上消费场景持续拓宽,业态融合和模式创新有效推动消费市场扩容提质,零售企业积极推进数字化、融合化转型,更好对接居民多样化消费需求。但是消费市场复苏受内外多重不确定因素影响,呈现“总量温和回暖、结构显著分化、预期仍偏谨慎”的特征,零售行业重塑“人货场”新逻辑,正处于政策红利释放与行业深度分化并存的关键阶段。未来,以消费者为核心、多业态融合、数字化赋能、以供应链带动价值链的新型零售体系将全面确立,成为推动零售业高质量发展的核心引擎。
报告期内,公司位列2026年中国连锁Top100第55位,旗下高新合家福、合家康、蚌埠百货大楼等多家子公司荣获“联商奖2025年度好门店”、省级放心消费“二十佳”单位等荣誉称号。
报告期内仓储及物流方面,公司拥有多个自建物流中心与租赁仓库,综合运用ERP、GPS、TMS、WMS系统,对公司的物流、人员、资金流、信息流以及仓储和运输车辆进行统一管理,构建集约化、专业化、信息化的物流平台,为公司商超、百货自营、线上平台建设提供了有力的竞争保障。截至报告期末,公司在安徽省、江苏省内共有22家物流仓储网点,其中自有网点2家,面积约6.80万平方米,租赁网点20家,面积约6.19万平方米,共计约12.99万平方米,分布于合肥、蚌埠、六安、淮安、南通等公司业务进驻的各个地市。报告期,公司仓储支出1009.21万元,物流支出2306.66万元,其中自有物流支出1098.73万元,占比47.63%,外包物流支出1207.93万元,占比52.37%。
报告期内线上销售方面,半年报显示,报告期内,公司自建线上销售平台的交易额(GMV)为7,755.92万元,第三方销售平台的交易额为59,286.43万元。
公司面临的风险方面,合百集团在半年报中提示了以下方面:
一是宏观环境风险。公司所处零售业与宏观经济和政策环境密切相关,未来经济增长节奏有所放缓,将会影响消费者实际可支配收入,影响居民消费信心的提升,抑制社会消费需求,从而对行业和公司的发展带来不利影响。
二是行业转型风险。零售行业的转型发展,需要形成基于网络平台的高效供应链和全渠道融合发展。公司需要紧跟市场形势,转变思想观念,有效探索形成契合自身需求的发展模式,以适应新形势变化。
元股证券:ygzq.hk配资排名公司三是市场竞争风险。区域市场保持高强度竞争态势,竞争区域不断纵深发展,市场竞争主体对人才、品牌和优质网点争夺加剧,竞争成本仍呈上升趋势,租赁到期门店面临一定的续租及租金风险。此外电商、品牌商自建渠道的冲击分流也都使公司承受一定的竞争风险。
四是企业运营风险。公司经营规模不断壮大,覆盖区域不断扩增,在建项目及储备项目不断推进,企业运营难度也随之加大,对经营管理、服务质量、财务运作以及风险管控等方面提出更高的标准和要求,也使公司面临一定的运营风险。
来源:读创财经
审读:陈光强什么时候加仓
现阶段走势境内外股市股票配资在线的仓位管理从资产安全出发的审近期,在成熟市场股市的盘面节奏反复期中,围绕“股票配资在线”
2026-09-13
8月26日,市场午后震荡回落涨幅收窄。板块来看,大金融板块全天强势,黄金概念、工业金属板块双双大涨,绿电概念回暖什么时候
2026-08-27
封面新闻记者杜卓滨 近日,四川沐川县公安局公开一起因盗窃汽油引发的车辆烧毁案件。居民费某停放在公路边的红色三轮车于夜间被
2026-09-10
人工智能正在改变的不只是生产效率,更是创业和企业竞争的底层逻辑。 在近期一档播客节目中,硅谷顶级风险投资机构a16z消费
2026-09-09
#比亚迪8月销量超44万辆# 五大配资 公布业绩的各家车企都还可以,出口狠狠补血了。8月内销同比应该是跌22%,给个内外
2026-09-01