
8月12日,一则ST椰岛债务重组消息,引发热议。
稍微资深点的投资者,应该都知道椰岛当年有多么的风光。
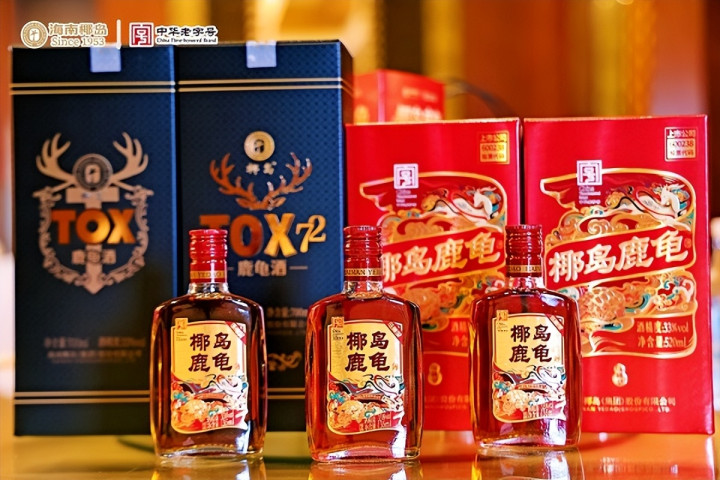
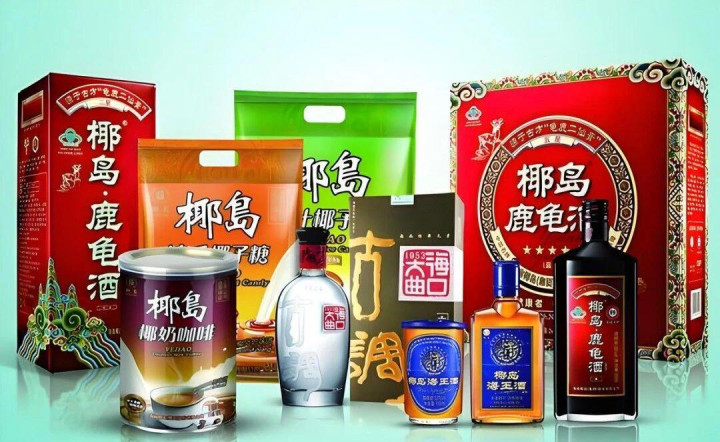
毕竟当年海南椰岛曾被称为“保健酒第一股”,椰岛鹿龟酒更是火遍了大江南北,算得上是家喻户晓的老牌名酒。
巅峰时期的椰岛,产品覆盖了全国的各大商超、烟酒店,哪怕是县城、乡镇的小商店里,也能看到它的身影。
年营收更是能达十亿元以上。
但是谁能想到,椰岛如今居然因为账上掏不出来900万的流动资金,最后只能用仓库积压的酒水来抵债务。
它是怎么一步步变成如今这样的?

不少人刚看到消息,都以为是椰岛的主营业务卖酒生意出了问题,其实根本是两码事。

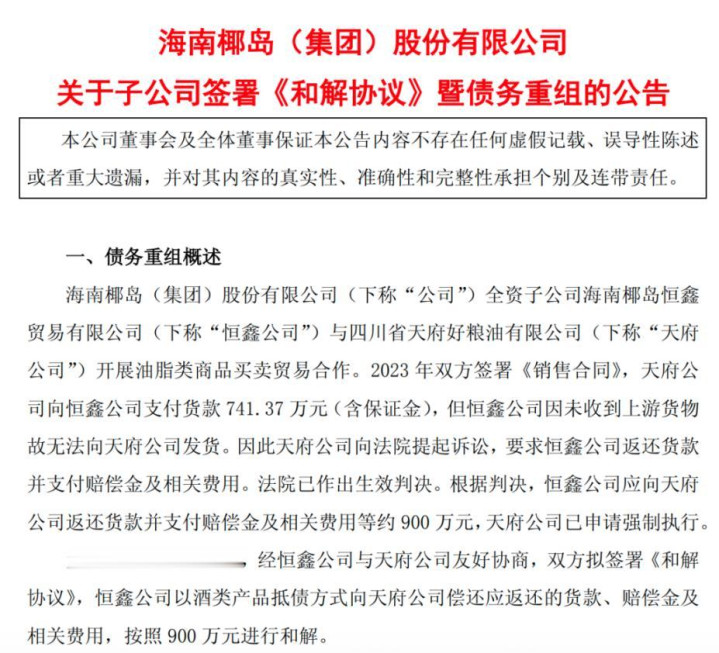
其实,这次爆雷的不是它的主业,而是下边的子公司,叫海南椰岛恒鑫贸易,债权方则是四川天府好粮油。
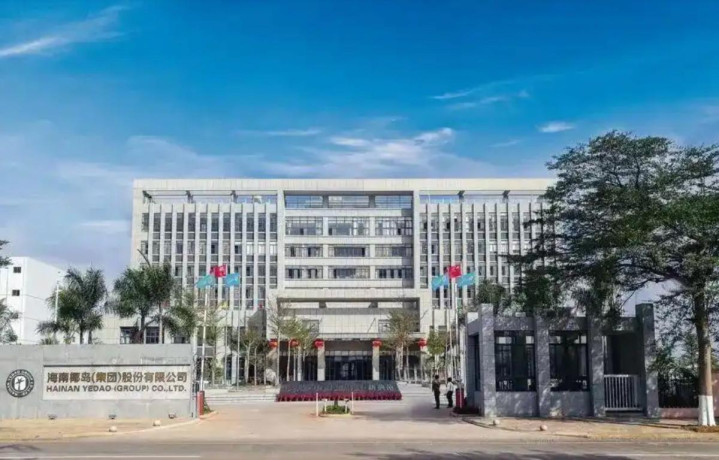
这次的900万债务危机,就是椰岛子公司恒鑫贸易惹出来的祸。
事情要追溯到2023年。当时恒鑫贸易收到了合作方高达741.37万元的货款和保证金,但是后续因为没有收到上游货物,所以没办法按照约定来供货。
毫无争议,恒鑫贸易实打实是违约了。
但因为椰岛的账上根本没有多余的钱用来还债,后双方也在私下试着和解过好多次,但是一直没有谈拢。
两方来回沟通了很久无果后,才走了司法流程。
最终经过法院判决,恒鑫贸易因为违约,不仅要全额进行退款,同时再叠加上利息、违约金、各类诉讼开支,一共要偿还对方900多万的总欠款。
元股证券:ygzq.hk法院判决下来之后,椰岛因为现金流不足,一直没有能力去偿还这笔债务。对方只能无奈申请了强制执行,用椰岛仓库里的酒水,抵扣这笔欠款。
配资排名公司其实,如果单看公告上的账面数据,也许很多人第一感觉,会觉得这笔交易对椰岛来说其实挺划算的,甚至还有点“捡便宜”的意思。
因为按照恒鑫贸易的财务核算,这批抵债酒水的成本也就300万元左右。
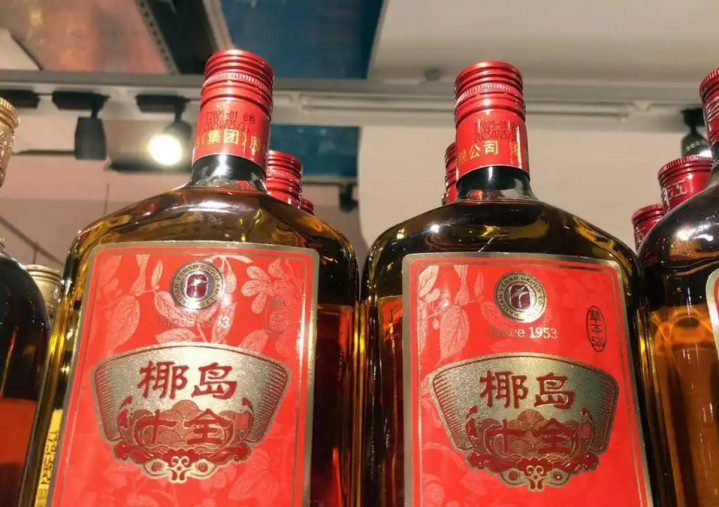
但按市场价核算,刚好能补上900多万的债务。就这么简单一波操作,账面不仅直接多出600万的重组收益,还把难看的财报修饰得好看了不少。
直白点说,就是一番折腾下来,椰岛没掏一分现金,就了结了拖了很久的官司,还清了陈年的旧债,同时还缓解了年度亏损的压力,可谓是圆满解决问题。
然而残酷的现实并非如此,因为但凡懂点行的人都能看出其中的门道。
这样一波操作下来,并没有真正解决椰岛实际面临的经营连年亏损的问题,这不过是很多A股弱势上市公司的常规操作,暂时靠着美化修饰财务报表来勉强地续命罢了。
这次强制执行,带来的直接后果是,不仅货物被划走,还导致了椰岛的公司账户被查封,同时相关负责人被限高。
椰岛的日常经营也是处处受到限制,处境可谓是格外的被动。
椰岛也是实在被逼得没有退路了,才决定拿出积压已久的库存酒抵债。直到这批酒水全部交接完毕,债务才算是彻底结清。
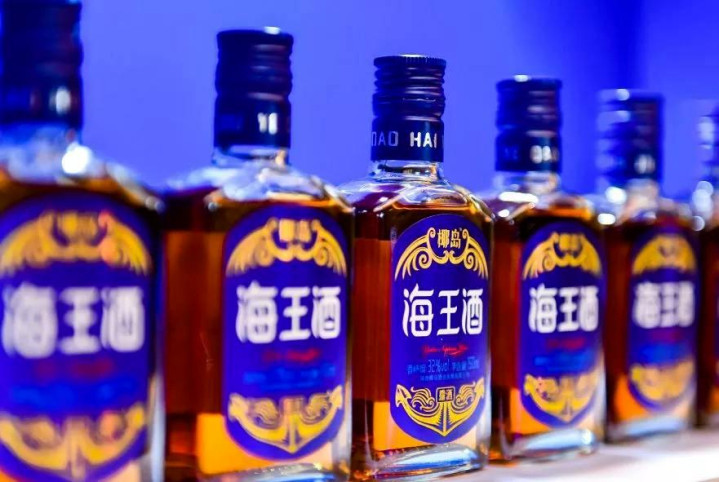
这笔债务虽然结清容易,但更让人担心的是,此次纠纷仅仅是冰山一角而已。
根据椰岛公司的相关披露,过去十二个月里,其公司及旗下子公司新增的诉讼金额已经超过了1500万元。
然而大半的案件都还没审结,后续是不是还会爆出新的资金问题也未可知。

据相关财报,从2021到2025年,椰岛的业绩已经连续五年净利润在亏损的状态。
累计的亏损金额更是已经高达4.93亿,马上接近5亿。
对于一家区域酒企来说,连续这么多年的高额亏损,基本上是要把前边几十年攒下的家底全部掏空。
但是客观来讲,近些年的保健酒行业并没有完全走下坡路。
数据显示,2024—2029年行业预计复合增长率38%,整体的市场行情其实一直是比较稳定的。所以拖垮椰岛的根本原因,还是得从其自身问题来找。
其中最致命的一点,就是内部决策混乱,让椰岛的主营业务没有稳住。
其实,本来椰岛的基本盘就是保健酒,不仅市场比较稳定,同时受众也是相对固定的,只要好好深耕就能维持盈利。
可是前几年酱香酒逐渐流行,这个时候,公司相关管理层决定也要跟风做白酒,还为此投入了大把的资源、资金。
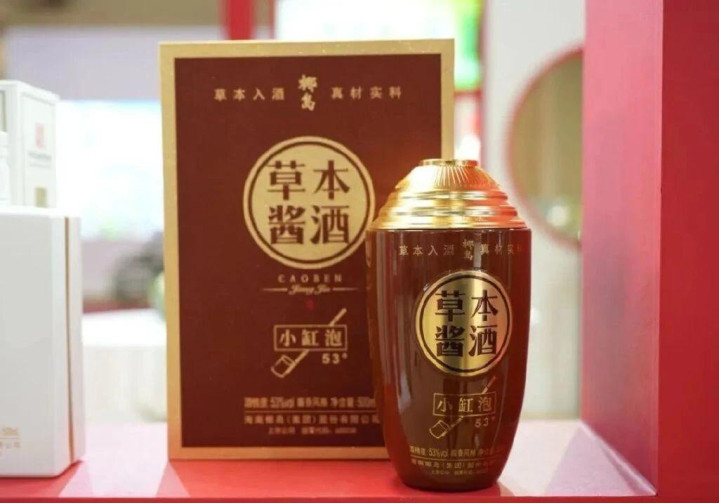
但是等到酱酒热度降温了,椰岛才发现,前期做的高价白酒根本没有人买,库存酒更是堆满了仓库,之前砸进去的渠道费、营销费等各种费用全部打了水漂。
如果只是这一次失误也就罢了,真正拖垮椰岛的,是没完没了的多元化扩张。
在自家的酒水主业都还没完全做精做透的时候,椰岛就忙着跨界尝试了贸易、饮料、地产等等一大堆陌生的领域。
这次曝光的900万债务纠纷,就是子公司早些年跨界油脂贸易埋下的隐患。
这些乱七八糟的非主营业务,不仅没让椰岛赚到钱,相反还惹出了一堆的官司和债务,不停地消耗着它本就紧张的现金流。
不仅主业被拖累,大量的资源也被分散,再加上近些年行业越来越卷,椰岛的日子也就越来越难熬。
导致这几年保健酒的热度持续攀升,新品牌也在不断入局,老牌酒企也纷纷开始抢占市场。
反观椰岛,却是一直在原地踏步:产品常年不更新不说,营销模式也是老旧又过时,线下渠道也没有及时去维护。
老客户慢慢地在不停流失,年轻消费者又抓不住,也就导致了椰岛的主业一年比一年薄弱。
最能体现这种尴尬现状的就是2025年的财报。
公司的营收看似是在翻倍暴涨,但是扣完非主营业务的收益,整体依旧是亏损的状态。
营收在增加,利润却在减少。
因为营收的上涨全靠着低价走量、各种渠道补贴硬撑着,这也就不难看出,椰岛主业真正的赚钱能力,早就在不知不觉中被废掉了。

现在的ST椰岛,可以说是掉进一个很难走出来的死循环。
正常企业靠做产品、做业务赚钱,但它不是。
目前来看,椰岛的主业很难产出利润,更多是靠着各类财务上的操作,去美化报表数字,只为守住上市公司这个身份。
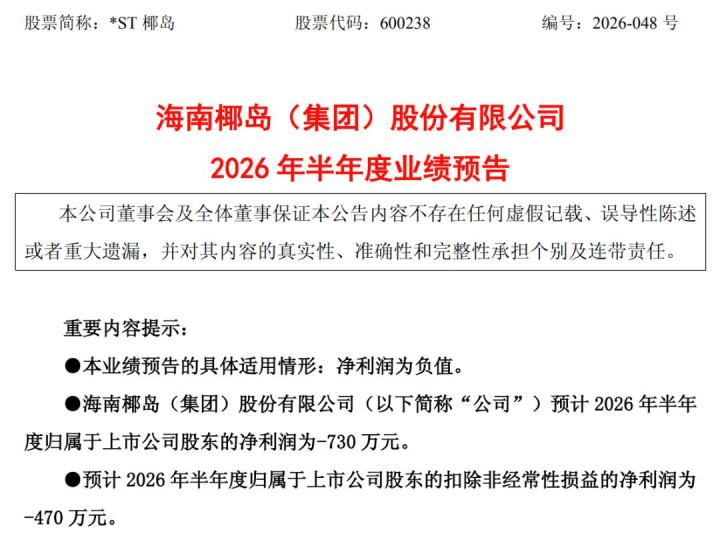
对眼下的椰岛来讲,2026年上半年的预收依然在下降,预计归母净利润为-730万元,扣非净利润为-470万元。没有扭转的趋势。
可以说,椰岛每年的净利润就像是它的一道生死线。跨过了就能生存,但要是连续亏损,这家曾经风光无限的企业,也就只能黯然退出A股市场。
也正因如此,这笔600万元的债务重组收益,看着金额不大,但对椰岛来说却格外关键。
因为没有售卖产品,仅仅是靠调整账务,就能把公司的亏损抹平一部分,相当于是硬生生地为椰岛争取了一段缓冲时间。
但说到底,这种办法解决不了真正的危机。
破局的关键在于,ST椰岛是否有能力,走出不少老牌传统企业都踩过的类似坑:
守着品牌光环,却不愿适配新时代的消费变化。
逐渐滋生惰性,不肯深耕产品升级,不肯重建终端渠道,被外界各种诱惑,失去本心盲目地向外扩张,进而在不知不觉中丢掉了自己原本的核心优势,最终慢慢被市场边缘化。
这场债务纠纷,或许正是整个行业提了个醒。
美化财报可以短期规避退市风险,但所有财务层面的修饰,都修复不了崩坏的市场口碑。
老字号和新时代的碰撞,远比想象更深,也更复杂。
任何企业,不论是品牌口碑有多么优良,还是行业积淀有多么深厚,都不能当成是可以随便躺平的免死金牌。
因为市场就是这样,竞争只会越来越激烈,但机会也一直都在,就看你能不能抓住。
真正能站稳脚跟的企业,往往是那些愿意沉下心来,专注深耕自己的主营业务。并将手里的传统优势,转化成具有新竞争力的企业。
唯有如此,才能在激烈的市场中稳步前行。
椰岛也不例外。
-END-手机炒股
恋与深空畅销榜攀升 新日卡引发热议。8月17日乌鲁木齐炒股配资,《恋与深空》的日卡3.0祁煜「破阵子」上线。截至发稿前,
2026-08-19
日前,第十六届中国国际储能大会在杭州召开,中国化学与物理电源行业协会(CESA)储能应用分会秘书长刘勇接受了财闻专访。在
2026-08-14
李嫣6岁举办了人生第一场画展 艺术与公益的起点。李嫣20岁了,人们记住她不仅仅是因为她的家庭背景乌鲁木齐股票杠杆,而是因
2026-08-19
(来源:龙行天下虎)乌鲁木齐股票杠杆 元股证券:ygzq.hk 重要提醒!大龙尾盘如果基金操作有变动会在14:40之前发
2026-08-18
据央视新闻,今日上午10时,江苏南通市公安局交管支队发布消息,受台风“白海豚”影响,苏通大桥、沪苏通大桥特级管制,禁止车
2026-08-10